高いスワップ収入を追い求めるだけでは、FIRE後の生活は完成しない
私はこれまで、トルコリラやメキシコペソのスワップ収入を活用し、資産形成と不労所得の拡大に取り組んできました。
高金利通貨を保有することで、日々スワップポイントが積み上がっていく。これはFXの大きな魅力です。
一方、FIREが現実的な選択肢になってきた今、投資に求めるものも変わりつつあります。
現役時代は、給与収入を得ながら資産を増やしていくことができます。しかし、FIRE後は投資から得られる収入を生活費に活用しながら、資産全体を管理していく必要があります。
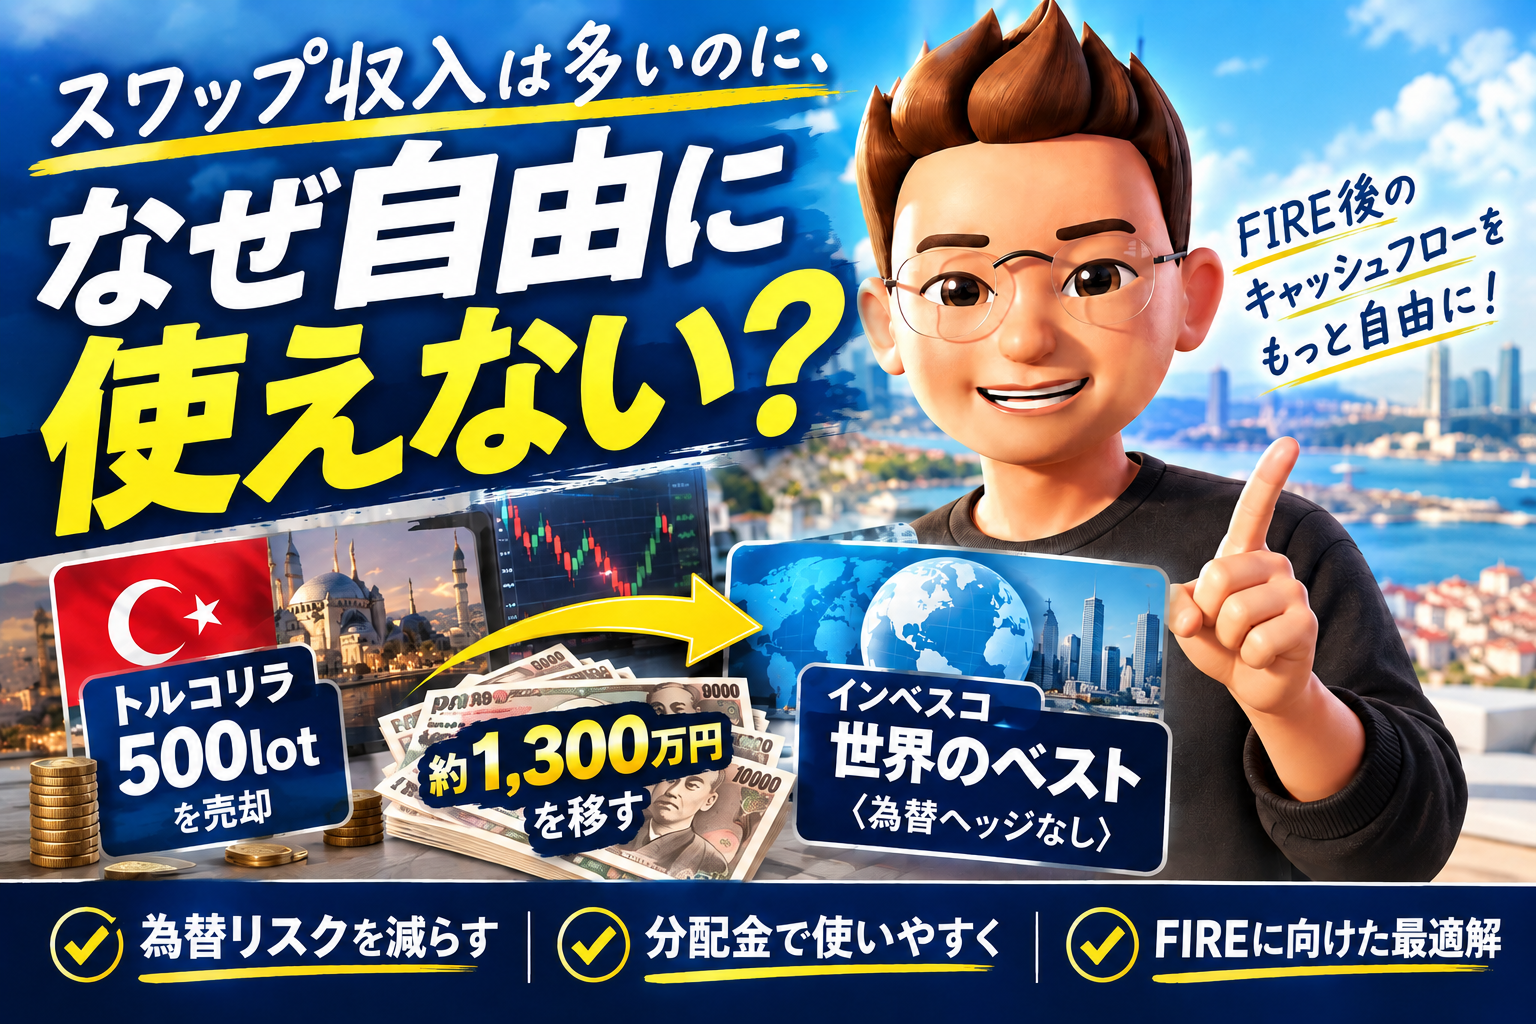
そこで今回、保有しているトルコリラのうち500lotを売却し、約1,300万円を「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」、通称「世界のベスト」へ移すことを計画しています。
今回の判断は、トルコリラの為替差損が怖くなったからではありません。
スワップ収入を得ることと、その収入を自由に使えることは、必ずしも同じではない。
FIRE後のキャッシュフローを考えたとき、この点を改善したいと考えたのです。
トルコリラの為替差損は、当初から想定していた
まず、誤解のないようにしておきたいことがあります。
私は、トルコリラの為替下落リスクを知らずに投資してきたわけではありません。
高いスワップ収入を得る一方で、為替差損が発生する可能性も織り込んでいます。
例えば、年間100万円のスワップ収入を受け取っても、同じ期間に為替差損が150万円発生すれば、単純計算では合計50万円のマイナスです。
しかし、私がトルコリラ投資で重視してきたのは、為替差損の有無だけではありません。為替の変動を受け入れながら、スワップ収入を継続的に得るという運用方針です。
したがって、為替差損が発生すること自体は、今回の売却を決めた直接の理由ではありません。
問題は、為替差損が拡大したときに、FX口座の資金管理が難しくなることです。
問題は為替差損そのものではなく、スワップを自由に使いにくいこと
FXでは、為替が下落して評価損が膨らむと、口座の純資産や証拠金維持率に影響します。
その状態でポジションを維持しようとすれば、証拠金の余力を確保することが重要になります。
スワップ収入が発生していても、それを生活費として引き出せば、口座の余力が減少する場合があります。出金によって証拠金維持率が低下すれば、相場の変動に対する余裕も小さくなります。
つまり、スワップ収入が積み上がっていることと、そのお金を安心して使えることは別なのです。
数字で考えるFXの資金管理
仕組みを理解するために、単純化した例を考えてみます。
FX口座の純資産が2,000万円、保有ポジションの評価額が2,400万円だったとします。この場合、実効レバレッジは1.2倍です。
その後、為替下落によって純資産が1,500万円に減り、保有ポジションの評価額が2,200万円になったとします。
このときの実効レバレッジは、約1.47倍になります。
| 項目 | 為替下落前 | 為替下落後 |
| 口座の純資産 | 2,000万円 | 1,500万円 |
| ポジション評価額 | 2,400万円 | 2,200万円 |
| 実効レバレッジ | 1.20倍 | 約1.47倍 |
※仕組みを説明するための仮定であり、実際の運用実績ではありません。ポジション評価額の変動は説明用に設定しています。
為替下落によって口座の純資産が減れば、保有ポジションの規模が以前と同じでなくても、レバレッジが上昇することがあります。
ここでスワップ収入を引き出すと、さらに口座の純資産が減ります。
例えば、口座から100万円を出金すれば、単純化した計算では純資産が1,400万円になります。ポジション評価額が2,200万円のままであれば、実効レバレッジは約1.57倍に上昇します。
実際の出金可能額や証拠金維持率は、FX会社の計算方式、必要証拠金、評価損益などによって異なります。スワップの受け取りや出金が常に制限されるわけではありません。
しかし、ポジションを維持するために余力を残す必要がある以上、スワップ収入をどこまで引き出すかは、口座の状態を見ながら判断しなければなりません。
現役時代なら、スワップ収入を口座に残しておくこともできます。
ところが、FIRE後は、その収入を生活費に使いたい場面が増えます。
生活費を確保するために出金したいのに、出金すれば証拠金の余裕が減ってしまう。
私が改善したいのは、この構造です。
不労所得が発生しているのに、自由に使うためにはポジション管理を気にし続けなければならない。
FIRE後の収入源として考えたとき、これは改善する価値のある課題だと考えています。
トルコリラを売却し、世界のベストへ
そこで、保有しているトルコリラのうち500lotを売却し、約1,300万円を世界のベストへ移すことを計画しています。
FXをすべてやめるわけではありません。
トルコリラのポジションを一部縮小することで、FXに依存する収入の比重を下げ、残したポジションからは引き続きスワップ収入を得る方針です。
一方、移した資金については、世界のベストの分配金をFIRE後の生活費に活用することを目指します。
今回の資金移動で期待している効果は、次の3つです。
- トルコリラの保有規模を縮小し、特定通貨への依存を下げる
- FXのスワップ収入だけに頼らず、別の収入源を確保する
- FX口座の証拠金管理に左右されず、受け取った分配金を生活費に回せる仕組みを作る
重要なのは、収入源を変えることで、収入の使い方も変えることです。
FXのスワップ収入はポジションの維持と結びついています。一方、投資信託の分配金は、受け取った後にFX口座の証拠金として残しておく必要がありません。
もちろん、世界のベストも価格変動のある金融商品です。今回の変更によって投資リスクがなくなるわけではありません。
それでも、FX口座に余力を残すことを優先してスワップ収入を使いにくくする状態から、受け取ったお金を生活費に活用しやすい状態へ移行することには意味があると考えています。
なぜオルカンではないのか?
もちろん、約1,300万円を世界のベストではなく、オルカンなどの低コストなインデックスファンドに投資する選択肢もあります。
長期的な資産形成を重視するなら、インデックスファンドを保有し、必要な金額だけ定期的に売却する方法も合理的です。
では、なぜ世界のベストなのか。
私が重視しているのは、FIRE後における資金の使いやすさです。
例えば、株式市場が大きく下落しているとき。資産残高が減っている状況で生活費を確保するために投資信託を売却することには、心理的な抵抗があります。
もちろん、分配金を受け取る方式でも、資産価値が下落すれば経済的な影響は受けます。分配金が支払われると、その分だけファンドの純資産は減少し、基準価額にも反映されます。
それでも、あらかじめ定期的な分配金を受け取る仕組みがあれば、自分で売却のタイミングを判断する頻度を減らせます。
私にとって世界のベストは、単に分配金の高さを追い求める商品ではありません。
資産を増やす段階から、資産を生活に活用する段階へ。
その移行を支えるキャッシュフローの一つとして位置づけています。
ただし、世界のベストの分配金は保証されていません。運用状況によって減額されたり、支払われなかったりすることがあります。また、分配金には運用収益だけでなく、元本の一部払い戻しに相当する部分が含まれる場合もあります。
そのため、分配金の金額だけでなく、基準価額の推移や分配金を含めたトータルリターンも確認していくつもりです。
FIRE後の生活費を、複数の収入源で支える
私が目指しているのは、投資収入だけで生活費のすべてを賄うことでも、特定の商品に依存することでもありません。
複数の資産を、それぞれ異なる役割で活用することです。
例えば、次のように考えています。
- 現金・安全資産: 相場が悪いときにも生活費を確保するための備え
- オルカンなどのインデックス投資: 長期的な資産成長を目指す中核資産
- 世界のベストや配当株: 分配金・配当によるキャッシュフロー
- FX: スワップ収入を得る一方、ポジション規模と証拠金余力を管理する資産
それぞれにメリットとリスクがあり、一つの商品ですべての課題を解決できるわけではありません。
特に、株式市場が大きく下落したときにも慌てずに済むよう、十分な現金・安全資産を確保しておくことは重要です。
分配金が減ったり、FXのスワップ収入が変動したりしても、すぐに生活設計が崩れないようにする。
そのために、収入源の分散と生活費の備えを組み合わせていきます。
利回りの最大化より、自由に使えるお金
投資を続けていると、どうしても利回りの高さに目が向きます。
スワップポイントが高ければ魅力を感じますし、分配金が多ければ安心感もあります。
しかし、FIRE後の生活で本当に重要なのは、見かけ上の利回りだけではありません。
収入がどの程度安定しているか。
必要なときに使えるお金が確保されているか。
相場が悪いときにも、無理な売却やポジション調整を迫られないか。
そして、収入を得るための管理に時間や精神的な負担をかけすぎていないか。
こうした点も含めて考える必要があります。
今回のトルコリラ500lotの売却と、約1,300万円の世界のベストへの資金移動は、目先の収益を最大化するための判断ではありません。
FXのスワップ収入の一部を手放してでも、FIRE後に使いやすいキャッシュフローを整えたいという判断です。
投資は、資産を増やすことだけがゴールではありません。
私にとってのゴールは、資産を活用しながら、働くかどうかを自分で選べる生活を実現することです。
利回りを追いかける投資から、自由な生活を支える投資へ。
これからも収益だけでなく、リスク、資金の使いやすさ、そして生活の自由度を考えながら、FIREに向けた資産運用を続けていきたいと思います。
※本記事は筆者自身の投資方針について記載したものであり、特定の金融商品の購入・売却を推奨するものではありません。FXには為替変動やレバレッジに伴うリスクがあり、投資信託にも価格変動リスクや為替変動リスクがあります。分配金は保証されず、元本払戻金が含まれる場合もあります。
コメント