こんにちは、ともがいです。
家計なくして貯金なし、貯金なくして運用なし。
40代の4人家族共働き夫婦リアルな家計を予算から毎月の収支までを公開します。
共働きの皆さんにとって参考になることを願っています。
2026年10月の目標は支出を70万円に抑えること!さて、結果はいかに。
では、早速チェックしましょう。
家計負担ルール
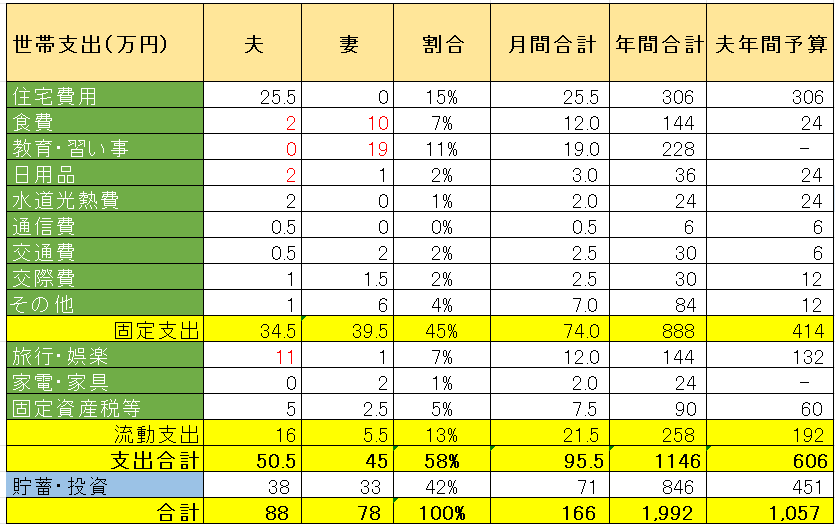
家計プランはこれまでと変わらず下記をご覧ください。簡単に言うと表1が予算枠となりますので、予算表と照らし合わせながら、実際に収支を見ていきたいと思います。
今月の収支
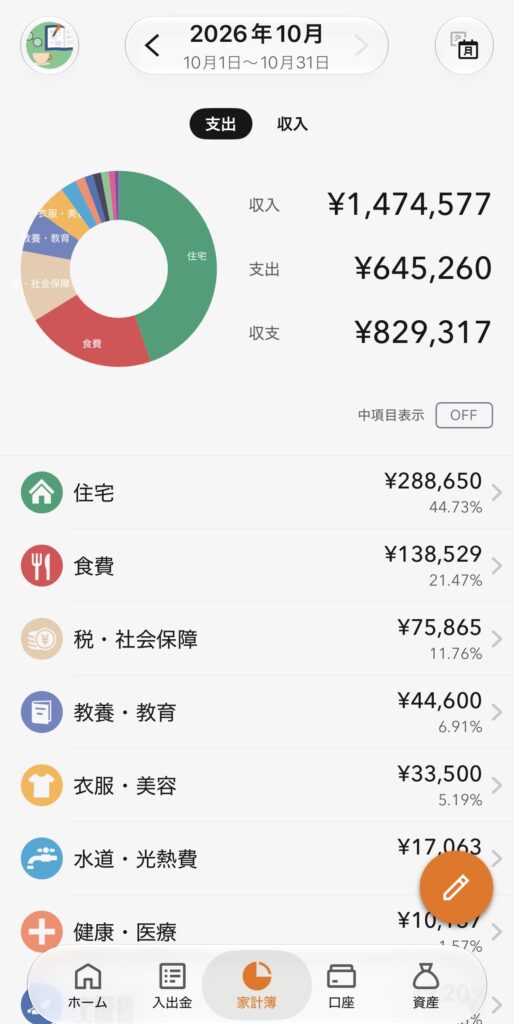
収支は約83万円のプラスでした。
予算超過の部分を中心に振り返ります。
家計の振り返り
支出合計は約65万円。
特筆するのは住宅費。
家計の負担ルールで触れた通り、住宅ローンや管理費を含む住宅費は元々は毎月25.5万円の予定でした。
ただ、そこに金利上昇の波が到来!
元々10年固定でしたが、そのあとは変動に切り替わるので、0.4%が一気に1.6%に。また管理費も少し上昇したので、毎月3.3万円の支出増加です。
また10月は京都にも小旅行してきました。移動はマイレージ、ホテルも予約月に計上したので、旅行先での外食費がかさみ、食費は予算オーバーしました。
京都は中国人は減ったもののやはりすごい観光客、異国情緒も味わえる不思議な空間となった京都も楽しいです。
その他ふるさと納税もありました。FXスワップの利確もあったので納税枠も増えました。あと2ヶ月間で納税枠を何に使うか検討しないと!!
年始以来の貯蓄
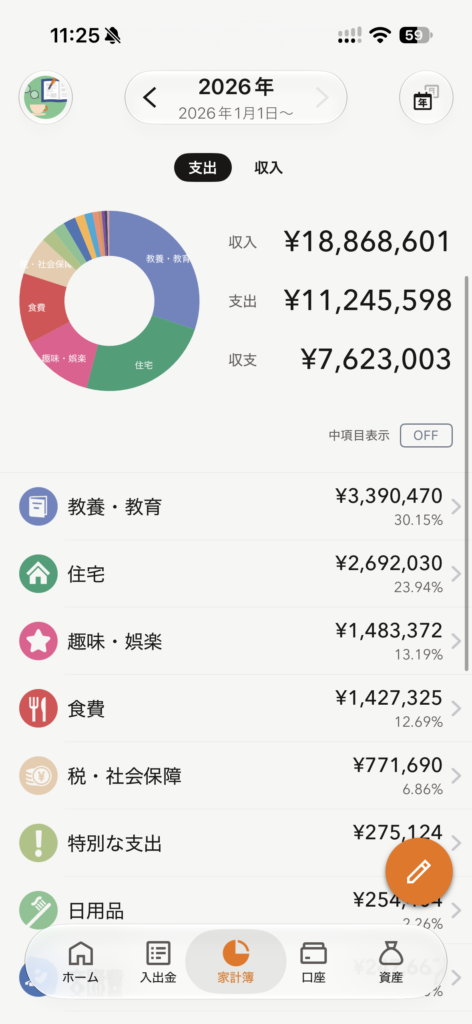
年間では旅行費が予算枠に超過しました。年末の旅行を全て予約済みではあるものの、今年は使いすぎてしまいました。
また、教育の一環で子どもにロンドンへのサマースクールに行かせたので、教育費はすでに110万円くらい予算超え。
計画は変化に追いつかないものですが、貯金額が予算レベルに達成すれば悔いはないと思います。
10月末時点で今年の貯金は762万円。年間846万円の貯金目標に対し、あと約83万円。12月のボーナスもあり、順調に溜まっています。
総資産の推移
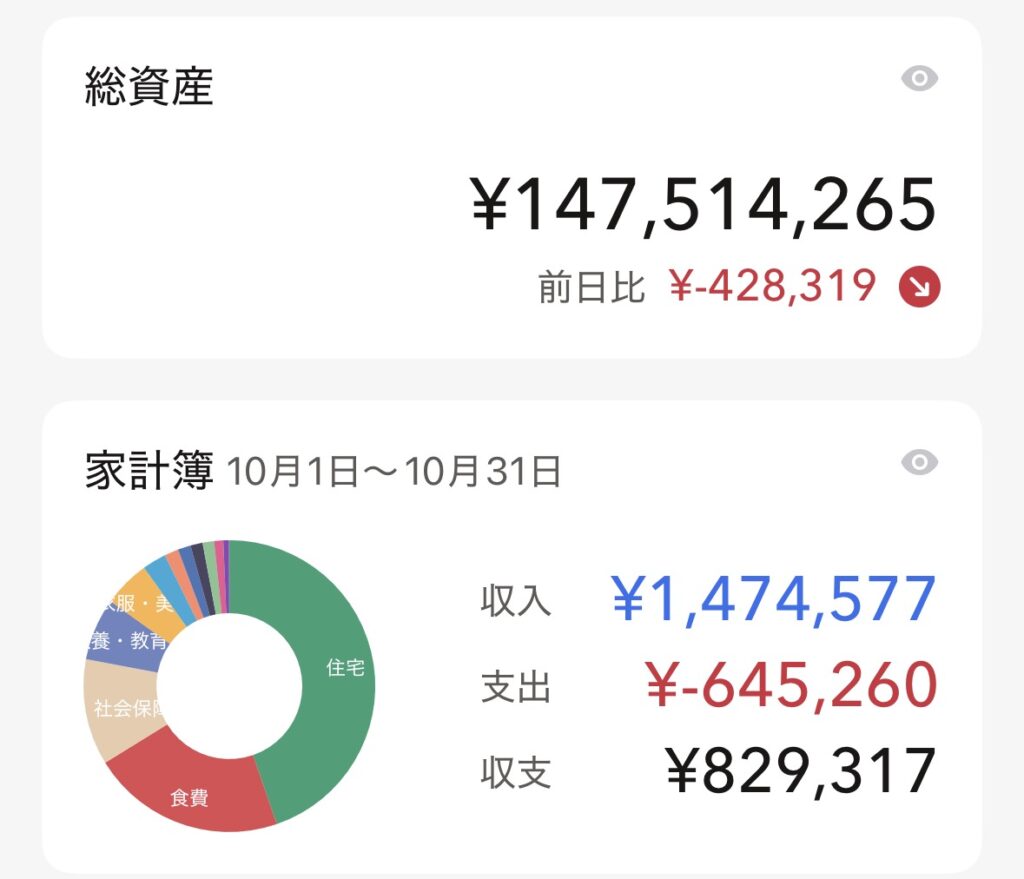
家計はよかったですが資産は先月から50万円ダウン
まだ資産運用の方は集計していませんが、最近は家計よりも資産運用の効果によって資産額が大きく変わるようになりましたね。
来月の目標
10月は70万円以下に抑えるのが目標でしたので、無事達成できました。
来月も70万円に抑えてガッポリ貯めていきたいです。
ともがいの貯金の大半は余剰資金として資産運用に投資していますので、詳細は毎月の資産運用報告をご覧ください。
ともがいの家計管理は下記の書籍を参考にしました。家計簿をつけると見える化の効果か、不思議とお金が貯まりますのでお試しあれ。

コメント