毎年この時期になると、翌年の投資方針を考えるようにしています。
これまでは、年間の余剰資金を既存のポートフォリオ比率に従って投資するという、比較的シンプルな方針でした。

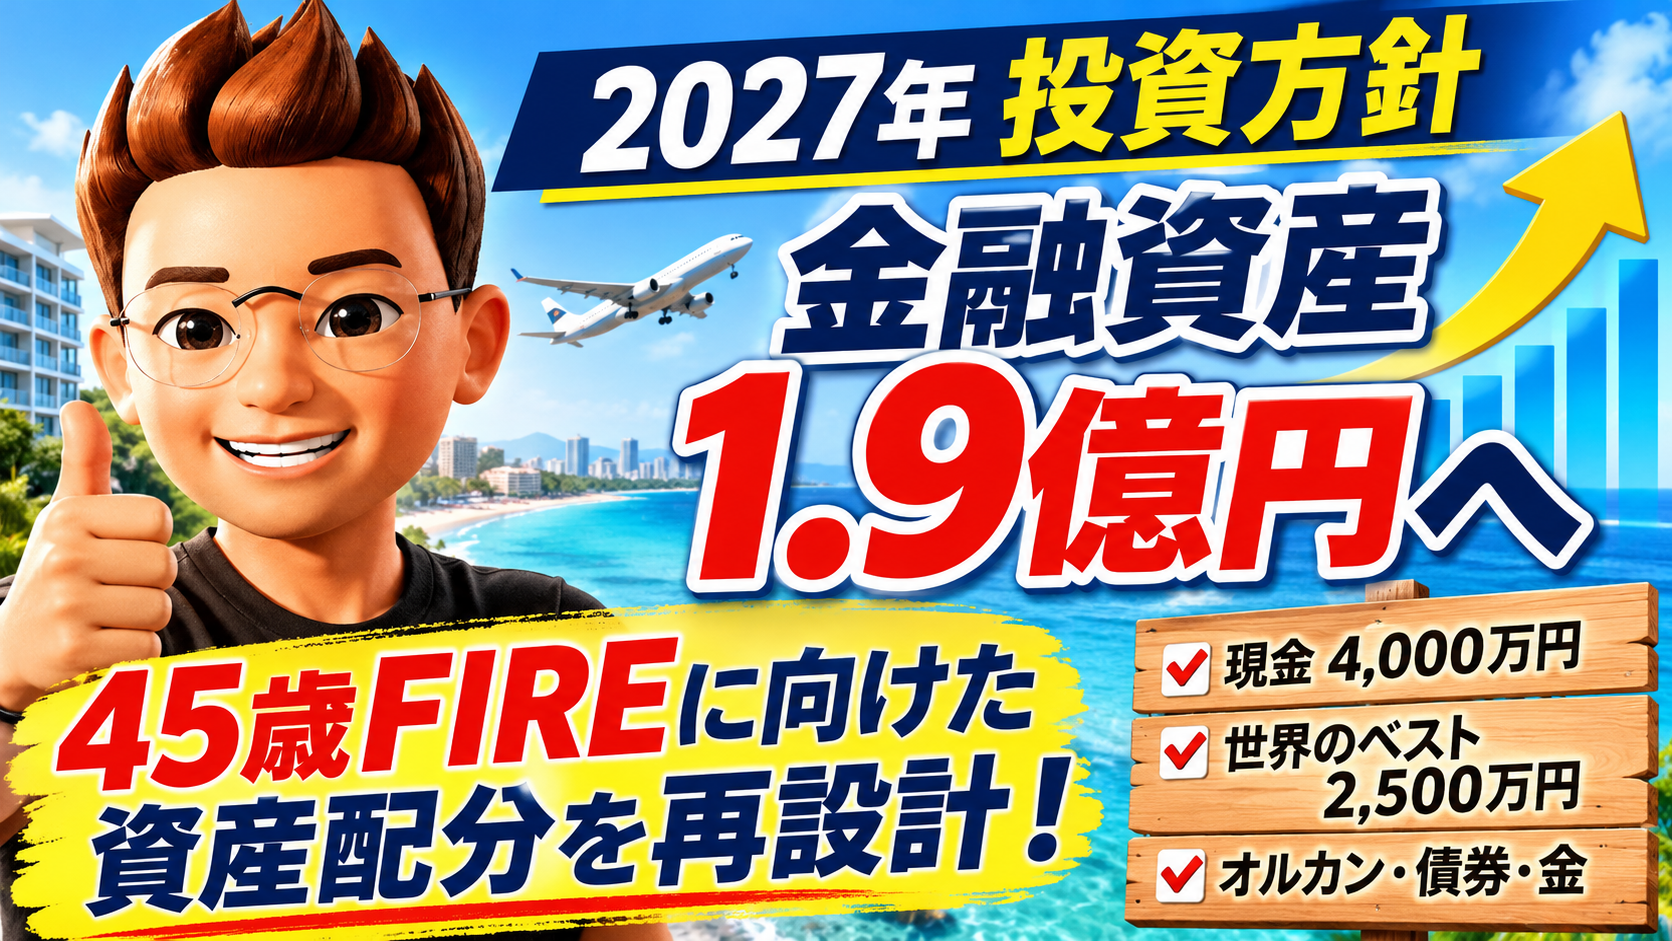
しかし、2027年は大きな転換点になりそうです。
自宅の売却と新居への住み替えによって、金融資産の規模が大きく変わる見込みだからです。
また、45歳前後でのFIREを視野に入れ、今回は資産を増やすだけでなく、FIRE後の生活を支えるポートフォリオを作ることを重視したいと思います。
2027年の金融資産を想定
2026年11月時点の金融資産は約1億4,600万円です。(株式暴落中なので控えめに)
現在の自宅は約9,050万円と評価されています。
仮にこの価格で売却できた場合、以下の資金が必要になります。
| 項目 | 金額 |
| 自宅売却価格 | 9,050万円 |
| 旧居住宅ローン返済 | ▲3,000万円 |
| 新居の残金 | ▲1,600万円 |
| 手数料・税金等 | ▲400万円 |
| 売却後の手残り | 約4,050万円 |
この場合、金融資産は約1億8,650万円になります。
さらに、世帯年収は税引前で約2,600万円。新居の住宅ローンを含めた年間家計支出は約1,400万円と見積もっています。
夫婦の手取りを合計約1,800万〜1,850万円と仮定すると、年間400万〜450万円程度の余剰資金が生まれる計算です。
運用益を考慮しなくても、2027年末には金融資産1億9,000万円前後が見えてきます。
もちろん、自宅の実際の売却価格や諸費用、税金によって変わるため、これは現時点での試算です。
必要な現金を確保する
今回の投資方針で、最も重視しているのは現金の確保です。
金融資産が増えるからといって、すべてを株式や投資信託に振り向けるつもりはありません。
住宅ローンを含めた年間家計支出は約1,400万円です。
現金4,000万円を確保すれば、単純計算で約3年分の支出に相当します。
現金は生活防衛資金でもあり、子どもの教育費、住宅ローン金利が上がった際の繰上げ返済用資金でもあり、これだけあれば安心できるものとして設定しています。
そして現金の最大なメリットは、FIRE後に株式市場が大きく下落しても、生活費のために保有資産を安値で売却する必要性を減らせます。
私にとって現金は、単に利回りの低い資産ではありません。安心して仕事を辞めるための選択肢を買う資金でもあります。
インカム資産の積み上げ
次に、FIRE後の生活費をカバーするインカムを生み出す資産として、インベスコ 世界のベスト(為替ヘッジなし・毎月決算型)を2,500万円まで積み上げる方針です。
これまでの保有額は約943万円であり、追加投資の目標は約1,557万円です。
世界のベストを保有する目的は、値上がり益だけではありません。
FIRE後に定期的な分配金を受け取り、資産を取り崩す心理的な負担を減らしたいと考えています。
ただし、分配金は運用益だけで構成されるとは限りません。元本払戻しとなる場合もあります。分配金の金額だけで運用成果を判断せず、基準価額を含めたトータルリターンを確認していきます。
残りはインデックス・債券・コモディティへ
世界のベストでキャッシュフローを確保しつつ、長期的な資産成長も目指します。
現時点で考えている目標配分は次の通りです。
| 資産区分 | 目標額 |
| 現金・安全資産 | 4,000万円 |
| 世界のベスト | 2,500万円 |
| オルカン等 | 6,500万円 |
| 債券 | 2,500万円 |
| 金・コモディティ | 1,000万円 |
| 暗号資産 | 500万円 |
| FX | 2,100万円 |
| 合計 | 約1億9,100万円 |
オルカンなどのインデックス投資は長期的な成長を担う資産、
債券は株式市場の下落に備える資産、
金やコモディティは分散効果を期待する資産
として位置付けています。
FXについては、スワップ収入を期待して保有を続ける方針ですが、為替変動や証拠金リスクがあるため、積極的に増やすつもりはありません。
年間キャッシュフローの目標設定
現在考えているFIRE後のキャッシュフローは、世界のベストとFXスワップの組み合わせです。
- 世界のベスト:年間400〜500万円を目標
- FXスワップ:年間約200万円を目標
合計すると年間600〜700万円程度になります。
もちろん、毎年この金額が安定して得られるとは限りません。分配金は変更される可能性があり、FXのスワップも金利や為替環境によって変わります。
そのため、この収入を確実な生活費として計算するつもりはありません。
想定より多く入ってきた年は、旅行や家族との時間に使いたいと思っています。反対に少ない年は、現金を活用して無理なく生活する。
投資で得たお金を、さらに投資することだけが正解ではないはずです。
FIRE後からは資産を増やすだけでなく、人生を楽しみたい
45歳のFIRE予定まで2027年はあと2年です。
まだ働いているうちに資産運用はFIREをいつでもできる状態に仕上げようと考えています。
これまで20年以上働いてきました。
もちろん仕事から得られたものは大きいですが、これからの人生では、家族との時間や自分の健康、旅行や趣味にももっと時間を使いたいと思っています。
子どもたちと過ごせる時間も、親と一緒に過ごせる時間も限られています。
資産を約2億円にすること自体が最終目標ではありません。
資産を築いた結果、仕事に縛られず、自分の時間を自分で決められる生活を実現することが目的です。
2027年は、そのための資産配分を完成させる大切な一年になりそうです。
皆さんは、FIREを目指す場合、現金をどれくらい確保しますか?
資産を最大限に増やすことを優先するのか、それとも多少利回りを犠牲にしてでも安心して仕事を辞められる状態を作るのか。
ぜひ皆さんの考えも聞いてみたいです。
コメント