片方FIRE

FIRE

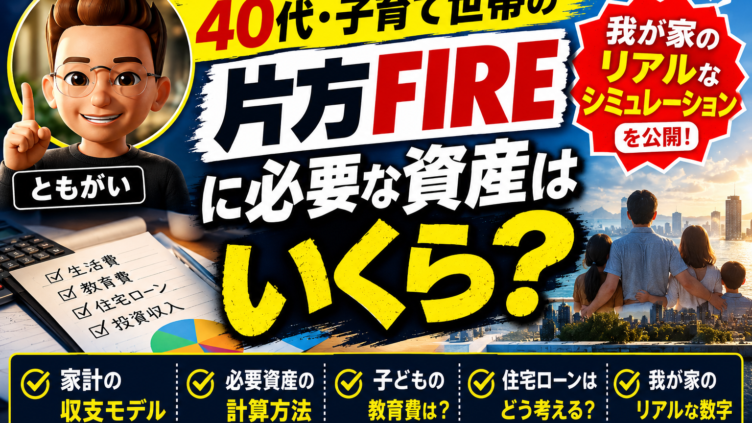
【第12回】40代・子育て世帯 資産はいくらあれば片方FIREできる?我が家がたどり着いた「必要資産」の計算方法

40代・子育て世帯が片方FIREするには、いくらの資産が必要?年間支出と配偶者の手取りから「年間赤字」を計算し、3%ルールで必要な運用資産を算出。我が家のリアルな家計・住宅ローン・教育費も含めて、FIRE可能ラインと安心ラインを解説します。
FIRE
【第5回】FIREをするなら何月が最適?片方FIREのリアルスケジュール

共働き夫婦のともがいです。片方FIREを目指し、その道のりを記録して参ります。FIREは「いつ辞めるか」で数百万円差がつく。この記事では、実際にFIREをする際に最もお金が残る退職月・失業保険・扶養・マイクロ法人の設立に至るまでのスケジュー...
FIRE

【第2回】共働きから片方FIREへ 社会保険と扶養・マイクロ法人をどう最適化するか完全ガイド

片方FIREの社会保険最適化を徹底解説。投資収入は扶養に入れる? スワップや配当の扱い、健保組合の例外、マイクロ法人のメリット・注意点まで、共働き夫婦に必須の実践的ガイド。
FIRE

【第0回】1億あっても怖い?共働き→片方FIREの現実

共働き夫婦が3年以内に夫のみFIREを目指す過程を記録。金融資産1.1億円あるが、夫の支出約720万円を4%ルールで賄うには1.8億円必要。スワップ投資や支出削減で年間620~920万円を見込むが、教育費や老後資金への不安も。退職時期や制度整理、家計管理、資産運用の見直しを進め、計画的に挑戦する方針。
スポンサーリンク